Ein Verkehrswertgutachten kostet bei einem Einfamilienhaus oder einer Eigentumswohnung meist einen niedrigen vierstelligen Betrag. Wie hoch die Kosten eines Verkehrswertgutachtens im Einzelfall ausfallen, hängt weniger vom Gutachter als vom Objekt ab: vom Wert, von Rechten und Belastungen im Grundbuch, vom Stichtag und davon, wofür das Gutachten gebraucht wird.
Dieser Beitrag ordnet die marktüblichen Honorare anhand der aktuellen Richtlinie des Bundesverbands öffentlich bestellter und vereidigter sowie qualifizierter Sachverständiger (BVS) ein, erklärt den Unterschied zum Kurzgutachten und zeigt, welche Anforderungen das Finanzamt im Erbfall an ein Gutachten stellt.
Das Wichtigste in Kürze
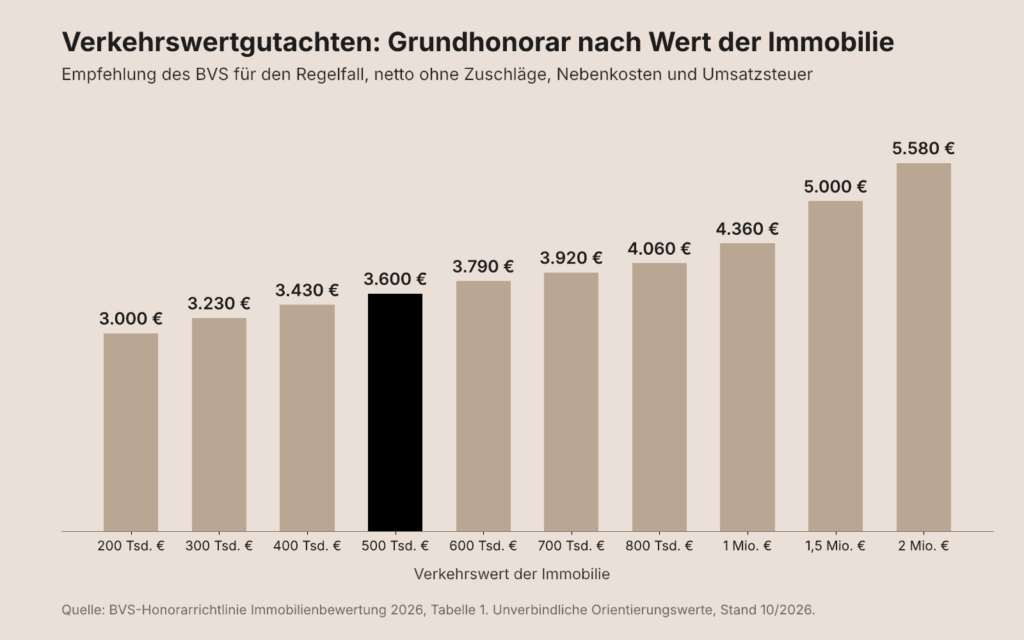
- Für Gutachten freier Sachverständiger gibt es keine gesetzliche Gebührenordnung. Die BVS-Honorarrichtlinie Immobilienbewertung 2026 empfiehlt für ein Verkehrswertgutachten bei einem Wert von 500.000 Euro ein Grundhonorar von 3.600 Euro netto, das sind 4.284 Euro mit Umsatzsteuer (Stand Oktober 2026).
- Zuschläge entstehen vor allem durch Rechte und Belastungen wie Wohnrecht oder Nießbrauch, durch zurückliegende Stichtage und durch fehlende Unterlagen; Nebenkosten kommen hinzu.
- Ein Kurzgutachten ist günstiger, reicht für den Nachweis eines niedrigeren Werts gegenüber dem Finanzamt nach § 198 BewG aber in der Regel nicht aus, weil dieser Nachweis ein ordnungsgemäß nach den Wertermittlungsvorschriften erstelltes Gutachten voraussetzt.
- Im Erbfall können die Kosten eines Gutachtens, das den Wert für die Erbschaftsteuer nachweisen soll, als Nachlassverbindlichkeit abgezogen werden (BFH, Urteil vom 19.06.2013, II R 20/12).
01 · Kostenrahmen
Was kostet ein Verkehrswertgutachten?
Ein Verkehrswertgutachten für eine Wohnimmobilie mittleren Werts kostet nach der aktuellen Honorarempfehlung des BVS zwischen rund 3.000 und 4.400 Euro netto. Der Verkehrswert ist nach § 194 BauGB der Preis, der am Wertermittlungsstichtag im gewöhnlichen Geschäftsverkehr nach den rechtlichen Gegebenheiten, den tatsächlichen Eigenschaften, der sonstigen Beschaffenheit und der Lage des Grundstücks ohne Rücksicht auf ungewöhnliche oder persönliche Verhältnisse zu erzielen wäre. Ihn nachvollziehbar herzuleiten, ist die eigentliche Leistung des Gutachtens.
Eine verbindliche Gebührenordnung wie bei Notaren gibt es für freie Sachverständige nicht; das Honorar wird vereinbart. Als Orientierung dient die BVS-Honorarrichtlinie Immobilienbewertung 2026. Sie staffelt das Grundhonorar nach dem ermittelten Wert: 3.000 Euro netto bei 200.000 Euro, 3.230 Euro bei 300.000 Euro, 3.600 Euro bei 500.000 Euro und 4.360 Euro bei 1.000.000 Euro. Diese Werte gelten für den Regelfall ohne besondere objektspezifische Grundstücksmerkmale. Der Verband empfiehlt zusätzlich einen Nebenkostenzuschlag von 5 bis 10 Prozent und für Sonderfragen Stundensätze von üblicherweise 170 bis 280 Euro netto.
02 · Kostentreiber
Wovon die Kosten eines Verkehrswertgutachtens abhängen
Neben dem Wert bestimmt vor allem der Aufwand das Honorar. Die BVS-Richtlinie nennt dafür konkrete Zuschläge. Jedes Recht oder jede Belastung im Grundbuch, etwa ein Wohnrecht, ein Nießbrauch, ein Wegerecht oder eine Baulast, kann das Grundhonorar um 20 bis 50 Prozent erhöhen, weil es gesondert bewertet werden muss. Ein zurückliegender Stichtag schlägt mit 20 bis 30 Prozent zu Buche. Das betrifft häufig Erbfälle, die erst Jahre später geregelt werden.
Weitere Zuschläge von 10 bis 30 Prozent sieht die Richtlinie vor, wenn der Sachverständige Unterlagen selbst beschaffen, Skizzen anfertigen oder die Wohnfläche ermitteln muss. Für eine besonders eilige Bearbeitung kommen 10 bis 50 Prozent hinzu, für mehrere Ansprechpartner auf Auftraggeberseite pauschal 200 Euro netto. Eigentümer können die Kosten also spürbar beeinflussen, indem sie Grundbuchauszug, Baupläne, Wohnflächenberechnung, Teilungserklärung und Nachweise über Modernisierungen vollständig bereitstellen.
03 · Gutachtenart
Kurzgutachten oder Verkehrswertgutachten: Wann reicht was?
Ein Kurzgutachten genügt, wenn der Wert nur für eine eigene Entscheidung gebraucht wird, etwa zur Preisfindung vor einem Verkauf oder für eine Einigung innerhalb der Familie. Es fasst das Ergebnis knapp zusammen und verzichtet auf die ausführliche Herleitung. Die BVS-Honorarrichtlinie gilt für solche überschlägigen Werteinschätzungen ausdrücklich nicht; ihr Preis wird frei vereinbart und liegt in der Regel deutlich unter dem eines vollständigen Gutachtens.
Sobald eine Behörde, ein Gericht oder eine Gegenseite den Wert prüfen soll, ist das vollständige Verkehrswertgutachten der richtige Weg. Es dokumentiert Ortsbesichtigung, Grundstücksmerkmale, das gewählte Wertermittlungsverfahren nach der Immobilienwertermittlungsverordnung (ImmoWertV) und jeden Ansatz so, dass ein Dritter ihn nachrechnen kann. Genau diese Nachvollziehbarkeit verlangt das Finanzamt, wenn es von seinem eigenen Wert abweichen soll.
Drei Wege zum Verkehrswert im Vergleich
Kurzgutachten
- Umfang
- Ergebnis mit knapper Begründung, ohne vollständige Herleitung
- Geeignet für
- Eigene Entscheidungen, Preisfindung, Gespräche in der Familie
- Finanzamt
- Für den Nachweis nach § 198 BewG in der Regel nicht ausreichend
- Kosten
- Frei vereinbart, deutlich unter einem vollständigen Gutachten
Verkehrswertgutachten eines qualifizierten Sachverständigen
- Umfang
- Vollständige Herleitung nach ImmoWertV mit Ortsbesichtigung
- Geeignet für
- Finanzamt, Gericht, Erbauseinandersetzung, Scheidung
- Finanzamt
- Anerkannt, wenn der Sachverständige von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle bestellt oder zertifiziert ist, zum Beispiel durch DEKRA
- Kosten
- Orientierung BVS 2026: 3.600 € netto bei 500.000 € Wert, zuzüglich Zuschläge
Gutachten des Gutachterausschusses
- Umfang
- Vollständiges Gutachten der Behörde
- Geeignet für
- Antragsberechtigte wie Eigentümer, Pflichtteilsberechtigte, Gerichte
- Finanzamt
- Ausdrücklich nach § 198 Abs. 2 BewG anerkannt
- Kosten
- In Berlin Gebühr nach VermGebO, in der Regel vierstellig; Bearbeitung derzeit mindestens ein Jahr
Quellen: § 198 BewG; BVS-Honorarrichtlinie Immobilienbewertung 2026; Service-Portal Berlin, Verkehrswertermittlung beantragen. Stand Oktober 2026.
Wir bewerten Ihre Immobilie kostenlos (klick)
Wenn Sie eine objektive Immobilienbewertung suchen, helfen wir von Flemming & Schubert Ihnen gerne weiter. Klicken Sie auf den Titel dieser Box und gelangen Sie zu unserem kostenlosen Tool für Immobilienbewertung.
04 · Erbschaft
Wertgutachten bei Erbschaft: Kosten und Anerkennung beim Finanzamt
Für die Erbschaftsteuer ermittelt das Finanzamt den Wert einer Immobilie nach typisierenden Verfahren des Bewertungsgesetzes. Liegt dieser Wert über dem tatsächlichen Verkehrswert, können Erben nach § 198 BewG einen niedrigeren gemeinen Wert nachweisen. Als Nachweis gilt nach § 198 Abs. 2 BewG regelmäßig ein Gutachten des zuständigen Gutachterausschusses oder einer Person, die von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle als Sachverständiger für die Wertermittlung von Grundstücken bestellt oder zertifiziert ist. Diese Fassung gilt seit Juli 2021.
Ein solches Gutachten muss nicht in jeder Einzelheit fehlerfrei sein. Der Bundesfinanzhof hat mit Beschluss vom 4. August 2026 (II B 87/25) klargestellt, dass ein ordnungsgemäß erstelltes Gutachten nicht insgesamt verworfen werden darf, nur weil einzelne Ansätze nicht überzeugen, und dass ein höherer Kaufpreis keinen schematischen Vorrang vor dem Gutachten hat. Die Nachweislast liegt aber beim Steuerpflichtigen. Formelle und inhaltliche Sorgfalt sind deshalb wichtiger als ein möglichst niedriger Wert.
Die Kosten eines Gutachtens, das im zeitlichen und sachlichen Zusammenhang mit dem Erbfall den Wert für die Erbschaftsteuer nachweisen soll, sind als Nachlassverbindlichkeit abziehbar (BFH, Urteil vom 19.06.2013, II R 20/12). Für Kosten der Nachlassregelung zieht das Finanzamt nach § 10 Abs. 5 Nr. 3 ErbStG insgesamt 15.000 Euro ohne Nachweis ab; höhere Kosten sind zu belegen. Warum ein Gutachten im Erbfall auch unabhängig von der Steuer sinnvoll ist, beschreibt unser Beitrag zum Gutachten bei einer Immobilienerbschaft.
05 · Gutachterausschuss
Gutachterausschuss oder freier Sachverständiger: Was ist der Unterschied?
Der Gutachterausschuss ist ein unabhängiges Gremium bei der Kommune oder dem Land, das neben Bodenrichtwerten und Marktberichten auch Verkehrswertgutachten erstellt. In Berlin richtet sich die Gebühr nach den Tarifstellen 7000 und 7001 der Vermessungsgebührenordnung und hängt vom ermittelten Verkehrswert ab. Das Service-Portal des Landes nennt eine Gebühr, die in der Regel im vierstelligen Bereich liegt, und eine Bearbeitungsdauer von derzeit mindestens einem Jahr. Antragsberechtigt sind unter anderem Eigentümer, Inhaber von Rechten am Grundstück, Pflichtteilsberechtigte und Gerichte.
Ein freier Sachverständiger arbeitet auf Grundlage einer Honorarvereinbarung. Für Eigentümer zählt in der Praxis meist die Planbarkeit: Wer eine Erbschaftsteuererklärung, eine Erbauseinandersetzung oder eine Vermögensaufteilung nach einer Trennung mit Fristen vor sich hat, kann selten ein Jahr warten. Für das Finanzamt sind beide Wege gleichwertig, solange der Sachverständige die Qualifikation nach § 198 Abs. 2 BewG bereits bei Erstellung des Gutachtens besitzt.
06 · Kostenträger
Wer trägt die Kosten eines Verkehrswertgutachtens?
Die Kosten trägt grundsätzlich, wer das Gutachten in Auftrag gibt. Geben mehrere Beteiligte ein gemeinsames Gutachten in Auftrag, etwa Miterben oder Ehepartner in Trennung, sollten sie die Aufteilung der Kosten vor der Beauftragung schriftlich festlegen. Ein gemeinsam beauftragtes Gutachten vermeidet zudem, dass jede Seite ein eigenes Gutachten bezahlt und die Ergebnisse anschließend gegeneinander stehen. Hinweise dazu geben unsere Beiträge zur Bewertung bei Scheidung und zum Verkauf in der Erbengemeinschaft.
In Steuerverfahren kann sich die Kostenfrage verschieben. Das Finanzgericht Baden-Württemberg hat in einem Verfahren zum Grundsteuerwert (8 K 626/24, Entscheidung vom 16.10.2025) die Gutachterkosten von 1.514 Euro dem Finanzamt auferlegt, weil das Grundstück offensichtlich überbewertet war. Das ist eine Einzelfallentscheidung, zeigt aber, dass ein begründeter Nachweis nicht zwingend zulasten des Eigentümers gehen muss.
Kostenloser Newsletter
Sie wollen regelmäßig Marktanalysen erhalten oder zu Artikeln wie diesem informiert werden? Dann tragen Sie sich in unseren kostenlosen Newsletter ein.
07 · Beauftragung
Woran Sie ein seriöses Angebot für ein Verkehrswertgutachten erkennen
Ein seriöses Angebot nennt vor Beginn der Arbeit ein festes Honorar einschließlich Nebenkosten und Umsatzsteuer. Das empfiehlt auch die BVS-Richtlinie, die zudem auf die Preisangabenverordnung verweist. Die folgenden Schritte helfen, Angebote vergleichbar zu machen und Nachforderungen zu vermeiden.
So beauftragen Sie ein Verkehrswertgutachten
- Anlass und Stichtag klärenErbschaftsteuer, Pflichtteil, Scheidung oder Verkauf bestimmen, welche Gutachtenart und welcher Stichtag nötig sind.
- Qualifikation prüfenFür das Finanzamt von einer staatlichen, staatlich anerkannten oder nach DIN EN ISO/IEC 17024 akkreditierten Stelle bestellt oder zertifiziert, und zwar schon bei Erstellung.
- Festes Honorar vereinbarenGrundhonorar, Zuschläge für Rechte und Belastungen, Nebenkosten und Umsatzsteuer schriftlich vor Beginn festhalten.
- Unterlagen bereitstellenGrundbuchauszug, Flurkarte, Baupläne, Wohnflächenberechnung, Teilungserklärung und Modernisierungsnachweise.
- OrtsbesichtigungDer Sachverständige besichtigt das Objekt und dokumentiert Zustand, Ausstattung und Mängel.
- Gutachten prüfenDas Gutachten muss vom Sachverständigen persönlich erstellt sein und jeden Wertansatz nachvollziehbar begründen.
Grundlagen: § 198 Abs. 2 BewG; BVS-Honorarrichtlinie Immobilienbewertung 2026; BFH, Urteil vom 24.10.2017, II R 40/15. Stand Oktober 2026.
08 · Einordnung
Wo die Kostenorientierung an Grenzen stößt
Die BVS-Werte sind eine unverbindliche Empfehlung eines Verbands, keine Preisliste. Angebote können darüber oder darunter liegen, und bei Objekten mit mehreren Rechten, Denkmalschutz oder erheblichem Instandhaltungsstau kann der Aufwand die Tabelle deutlich übersteigen. Umgekehrt ist nicht jedes Gutachten nötig: Wurde das geerbte Grundstück innerhalb eines Jahres nach dem Stichtag im gewöhnlichen Geschäftsverkehr verkauft und haben sich die Verhältnisse nicht verändert, kann nach § 198 Abs. 3 BewG der Kaufpreis selbst als Nachweis dienen.
Ein Gutachten ist außerdem keine Garantie dafür, dass das Finanzamt den Wert übernimmt. Behörde und Finanzgericht würdigen es frei und prüfen es auf Plausibilität. Der beste Schutz vor einer Ablehnung ist daher ein Gutachten, das methodisch sauber ist und dessen Ansätze ein Dritter ohne Rückfrage nachvollziehen kann.
Sie brauchen ein Verkehrswertgutachten?
Wir klären mit Ihnen Anlass, Stichtag und die passende Gutachtenart, bevor Kosten entstehen. Mehr zu unserem Vorgehen finden Sie unter Verkehrswertgutachten von Flemming & Schubert.
Quellen: § 194 BauGB; § 198 BewG (Fassung seit 23.07.2021, gesetze-im-internet.de); § 10 Abs. 5 Nr. 3 ErbStG; Immobilienwertermittlungsverordnung (ImmoWertV 2021); BVS e. V., BVS-Honorarrichtlinie Immobilienbewertung 2026; Land Berlin, Service-Portal: Grundstück, Verkehrswertermittlung beantragen (Tarifstellen 7000 und 7001 VermGebO); BFH, Beschluss vom 04.08.2026, II B 87/25; BFH, Urteil vom 19.06.2013, II R 20/12; BFH, Urteil vom 05.12.2019, II R 9/18; BFH, Urteil vom 24.10.2017, II R 40/15; FG Baden-Württemberg, 16.10.2025, 8 K 626/24. Alle Honorarangaben sind Orientierungswerte, keine Preise von Flemming & Schubert. Stand Oktober 2026. Dieser Beitrag stellt keine individuelle Anlage-, Steuer- oder Rechtsberatung dar.